Dans une évolution qui n’a pas été parfaitement linéaire nous sommes passés de la charité à l’assistance communale, puis à la prévoyance mutualiste, et enfin, à la Sécurité Sociale. Ainsi s’est mise en place une protection contre la misère dont nous sommes légitimement fiers.
J’en rappelle ici les principales étapes.
La charité
Les sociétés antiques connaissaient déjà des formes de secours, de solidarité familiale, de mutualité et de bienfaisance, mais la charité devient fondamentale dans chacune des religions monothéistes. Aider celui qui souffre, c’est accomplir un devoir envers Dieu, respecter un commandement ou pratiquer une vertu… Et ne le dissimulons pas : la charité pouvait secourir réellement les pauvres tout en contribuant à la stabilité d’un ordre social dont elle ne remettait pas nécessairement en cause les inégalités. C’était ainsi un moyen d’éviter que les pauvres ne se révoltent et prennent par la force ce qui ne leur était promis que dans une autre vie.
Dans le judaïsme, le terme de tsedaka est généralement traduit par « charité », mais son sens premier est lié à la justice et à la droiture. Le pauvre n’est pas simplement l’objet de la générosité du riche : celui qui possède des ressources a une obligation divine (une mitsva) envers lui, et la tsedaka est un acte de justice sociale obligatoire, et non une simple faveur condescendante.
La loi juive impose à chaque croyant un don de 10 à 20% de ses revenus, et le philosophe Maïmonide a établi huit niveaux de tsedaka, depuis le don le moins méritant : celui qui est donné à regret, jusqu’au don le plus noble : aider quelqu’un à devenir autonome par le travail ou un prêt.
Pour l’islam, la charité est une obligation religieuse et sociale. La zakat est une aumône légale obligatoire pour les musulmans et elle constitue l’un des cinq piliers de l’islam. Une part des richesses de chaque croyant ( 2,5% de ses avoirs nets) doit ainsi être consacrée à des bénéficiaires légitimes. La redistribution relève d’une obligation religieuse, pas uniquement d’un élan personnel. La zakat n’est pas un geste de générosité spontanée, elle répond à une obligation de partage et constitue une forme de redistribution.
La charité chrétienne, ou caritas, est plus individuelle. Moins d’obligation de redistribution ou de justice dans le christianisme qui place au cœur de son enseignement l’amour de Dieu et du prochain. La charité repose sur trois idées principales :
- l’amour du prochain : aider celui qui souffre est une expression concrète de l’amour chrétien,
- la fraternité : les êtres humains sont appelés à se reconnaître comme frères, au-delà de leur condition sociale,
- et le détachement à l’égard des richesses : les biens matériels ne doivent pas empêcher de répondre aux besoins d’autrui.
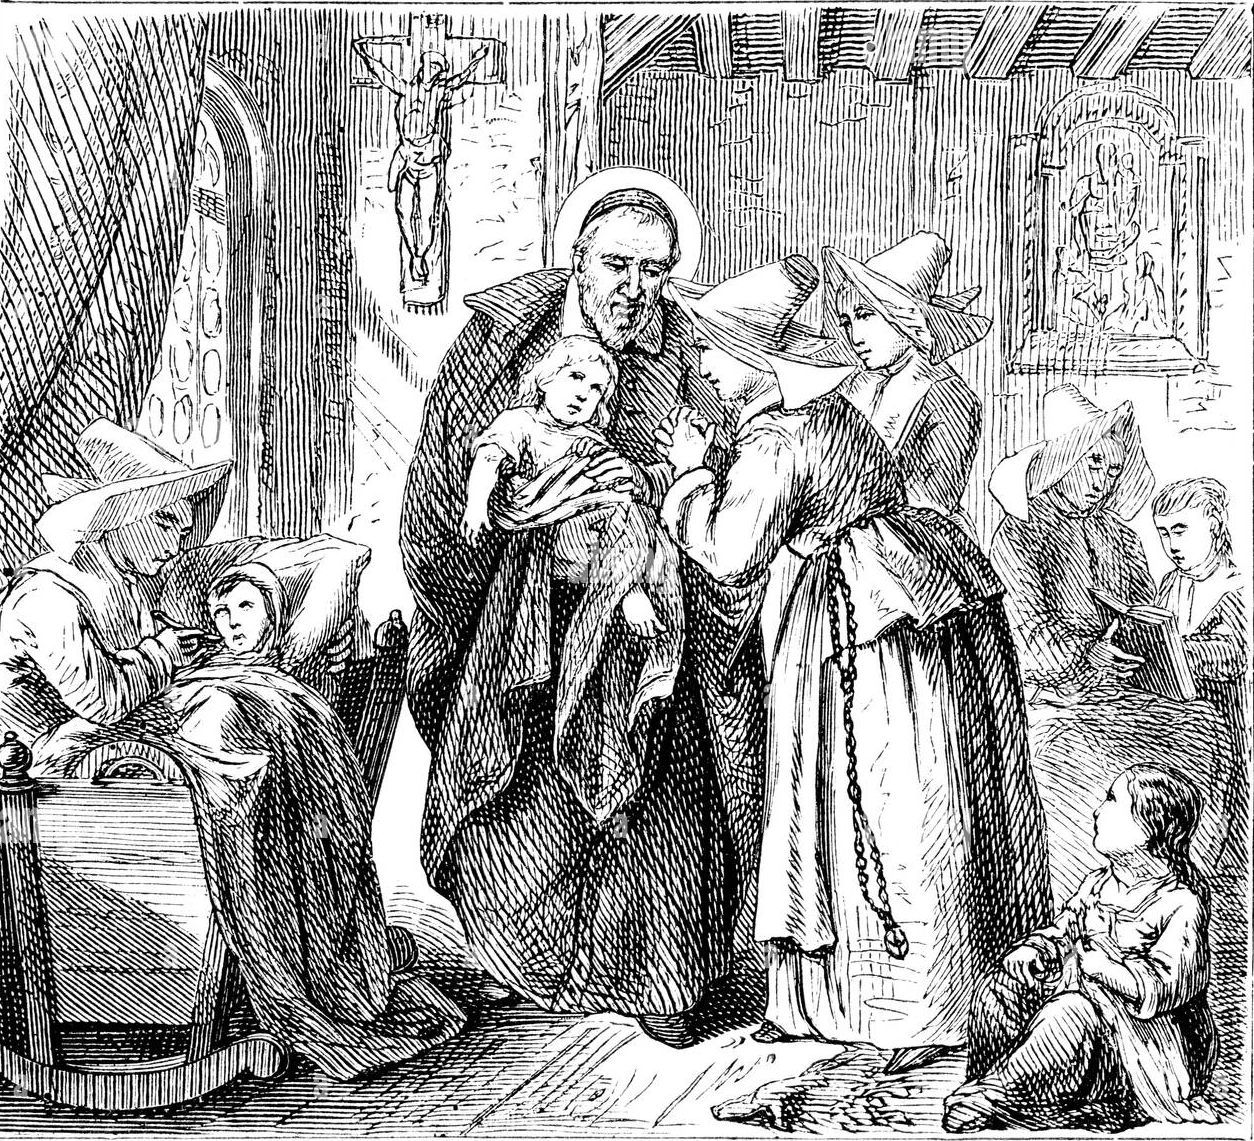
Chacune de ces religions a créé des institutions durables, et dès le Moyen-âge, l’Eglise a organisé l’accueil des voyageurs, l’assistance aux malades, le secours des pauvres…
L’assistance comme responsabilité publique
Avec les Lumières, la réflexion politique se déplace progressivement vers les droits de l’homme, l’égalité civile et les responsabilités de la société envers ses membres. C’est une évolution fondamentale : la pauvreté n’est plus envisagée uniquement comme une épreuve à soulager par la charité. Elle devient aussi un problème collectif : la société a des obligations envers ceux qui ne peuvent pas subvenir à leurs besoins.
La Fraternité -au contenu mal défini- vient s’ajouter aux droits fondamentaux que sont la Liberté et l’Egalité. L’article 21 de la Déclaration des Droits de l’Homme et du Citoyen (Constitution du 24 juin 1793) crée une obligation :
« Les secours publics sont une dette sacrée. La société doit la subsistance aux citoyens malheureux, soit en leur procurant du travail, soit en assurant les moyens d’exister à ceux qui sont hors d’état de travailler. »
Le texte est parfaitement clair (même s’il ne sera jamais pleinement appliqué). Il inverse presque la relation traditionnelle de la charité : la société n’est pas seulement invitée à faire preuve de compassion, elle se reconnaît débitrice envers les personnes dans le besoin.
 Dans le même temps, la mendicité, réprimée sous l’Ancien-Régime, reste un délit qui ne sera retiré du Code Pénal qu’en… 1994 ! (commission Badinter). La logique ? Puisque la collectivité prend en charge la misère, chercher des solutions personnelles pour échapper à son sort est contraire à la loi…
Les bureaux de bienfaisance
Sous le Directoire, la loi du 7 frimaire an V (27 novembre 1796) organise la charité municipale en créant les bureaux de bienfaisance dans les communes de France. Ils remplacent les anciennes institutions d’aide aux plus démunis, et notamment portent secours aux malades, aux vieillards et aux infirmes qui ne peuvent pas être reçus dans les hospices.
C’est le début d’une laïcisation de l’aide aux démunis, qui était auparavant exclusivement prise en charge par les institutions religieuses.
Ces bureaux deviennent des établissements liés à la commune. Au XIXe siècle, ils disposent d’une commission administrative et leur comptabilité est intégrée à l’organisation financière des établissements de bienfaisance communaux. Ils sont alimentés par des dons.
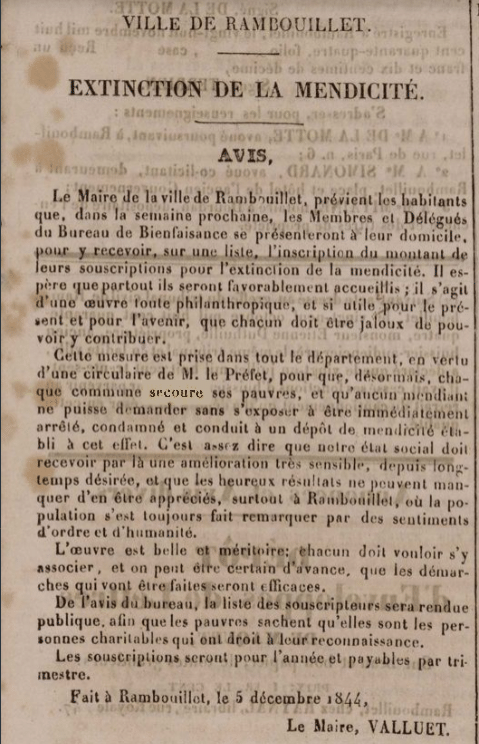 C’est ainsi que les habitants de Rambouillet (Annonciateur du 5 déc. 1844) sont invités par le maire Valluet à s’associer à « une oeuvre toute philanthropique et si utile pour le présent et pour l’avenir que chacun doit être jaloux de pouvoir y contribuer.(…) L’oeuvre est belle et méritoire : chacun doit vouloir s’y associer, et on peut être certain d’avance que les démarches qui vont être faites seront efficaces ».
Et pour mieux motiver les généreux donateurs, Valluet précise que : « la liste des souscripteurs sera rendue publique, afin que les pauvres sachent quelles sont les personnes charitables qui ont droit à leur reconnaissance » !
Nous sommes donc bien toujours dans le cadre de la charité, même si sa motivation et ses règles ont évolué. Progressivement les initiatives se font moins individuelles -même si de grands philanthropes (comme la duchesse d’Uzés, le baron de Rothschild etc.) se montrent toujours aussi généreux.
Par exemple, le 31 décembre 1846, les boulangers de Rambouillet décident de supprimer les cadeaux et étrennes qu’ils distribuaient traditionnellement aux indigents pour les fêtes et s’engagent en contrepartie à verser chaque année une contribution au bureau de bienfaisance municipal…
De nombreux bureaux de bienfaisance seront créés dans les années précédant la Première Guerre mondiale ou durant celle-ci. Ils ont souvent reçu comme première dotation les biens placés sous séquestre des paroisses à la suite de la Loi de séparation des Églises et de l’État de 1905.
 En 1953 les bureaux de bienfaisance seront transformés en bureaux d’aide sociale, et en 1986 (et surtout par le décret de 1995) ils deviendront les centres communaux d’action sociale (CCAS).
Les sociétés de secours mutuels
Le bureau de bienfaisance fonctionne selon le principe : « Vous êtes pauvre et vous avez besoin d’aide : la collectivité vous secourt ». La société de secours mutuels fonctionne plutôt ainsi : « Nous cotisons tous ; si l’un de nous tombe malade, la caisse commune le secourt ».
C’est le passage de l’assistance à la prévoyance.
Les sociétés de secours mutuels ne naissent pas avec le Second Empire. Elles ont des racines plus anciennes : confréries professionnelles, sociétés d’entraide ouvrière et associations de compagnonnage. Mais la Révolution puis la loi Le Chapelier de 1791 avaient rendu très difficile l’existence d’associations professionnelles organisées.
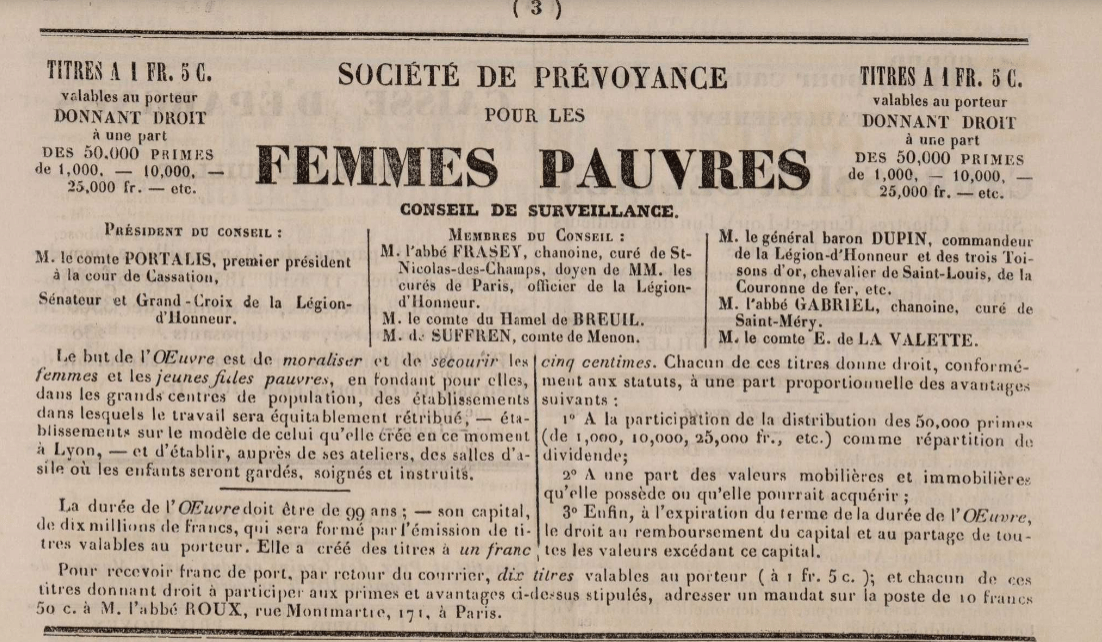
Napoléon III cherche à favoriser l’entraide populaire tout en l’encadrant étroitement. La loi du 15 juillet 1850 constitue une première étape importante. Puis le décret impérial du 26 mars 1852 réorganise complètement le système. Il prévoit notamment que des sociétés de secours mutuels puissent être créées dans les communes avec l’intervention du maire et du curé. Elles doivent comprendre des membres participants et des membres honoraires. Les sociétés « approuvées » bénéficient d’avantages importants : elles peuvent recevoir des dons et subventions, louer ou même bénéficier d’un local communal, posséder certains biens et profiter d’exemptions fiscales.
Le 24 septembre 1866 l’abbé Bauer bénit en l’église Saint-Lubin, la bannière donnée par l’empereur à la société de Secours Mutuels de Rambouillet. Grâce à ces sociétés, relève-t-il, « l’ouvrier laborieux et prévoyant, à l’heure de la maladie et aux jours de la vieillesse n’a plus besoin de l’hôpital, peut se passer de l’aumône, et ne connaît point la misère ».
En 1864 le pays compte déjà 2027 sociétés de secours mutuels comprenant près de 720 000 membres. Celle de Rambouillet a l’honneur de compter l’empereur parmi ses membres honoraires.
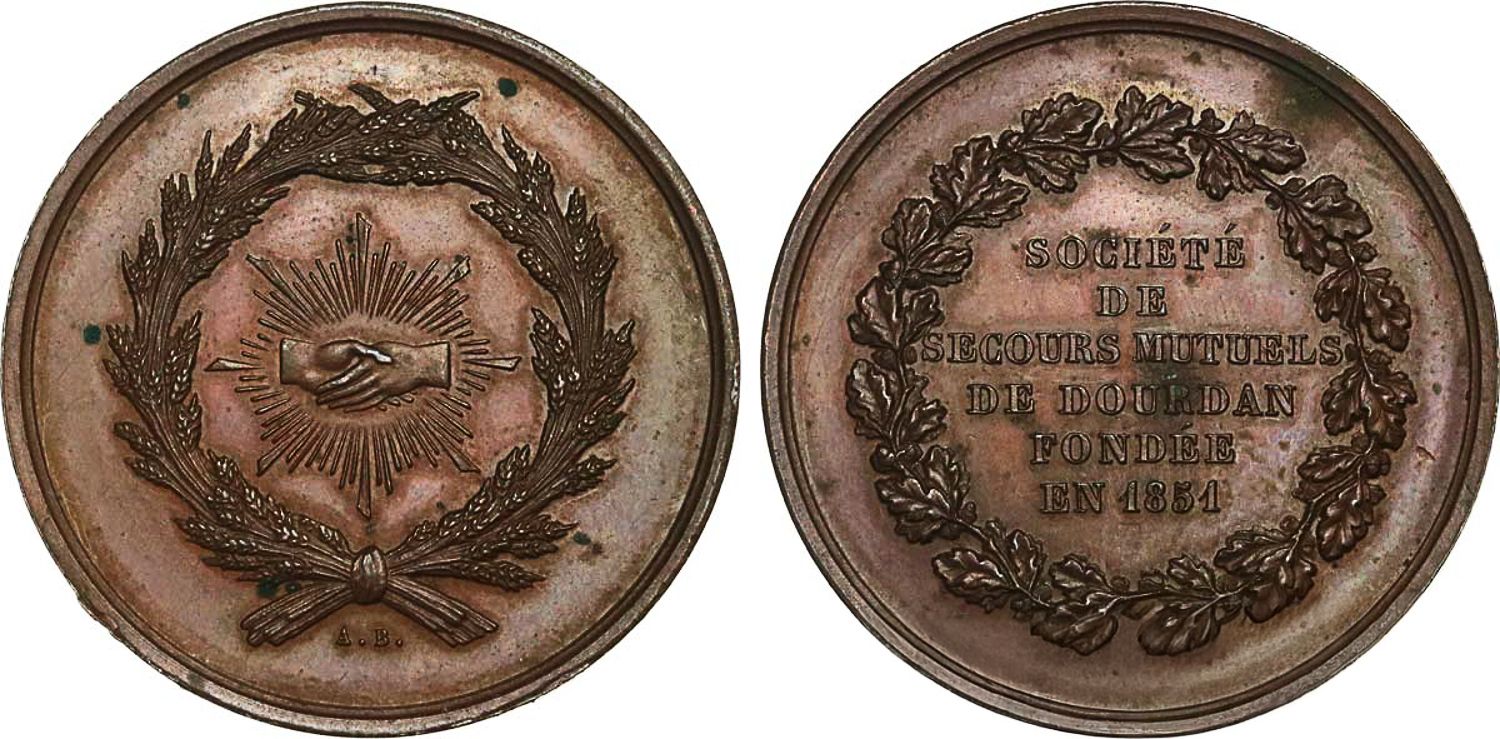
Outre la société de Rambouillet, créée en 1853, il en existe une à Dourdan depuis 1851, à Saint-Lambert depuis 1856, à Epernon depuis 1857, à Rochefort depuis 1864, à Saint-Arnoult-en-Yvelines depuis 1866, et il s’en crée de nombreuses autres au cours des décennies suivantes.
Chaque société comprend des membres participants, qui cotisent et bénéficient des secours, et des membres honoraires, qui apportent une cotisation, un don ou leur soutien, mais ne bénéficient pas des prestations. Ils sont recrutés parmi les notables locaux : médecins, propriétaires, fonctionnaires, commerçants, industriels, élus, etc.
Par exemple, celle de Dourdan comprend 60 membres participants et 87 membres honoraires, en 1868. Ses recettes sont de 3 584,84 francs et ses dépenses de 2 451,55 francs. Elle dispose d’un fonds de retraite de 11 289,57 francs.
Et la même source attribue explicitement sa création à l’administration du docteur Diard, médecin de la ville et maire de Dourdan pendant dix-sept ans.
L’évolution récente
La société de Secours Mutuels fonctionne comme une petite compagnie d’assurances. Elle repose sur la solidarité entre ses membres, et n’a pas pour objectif de faire un bénéfice, ni même de rémunérer un capital.
En parallèle l’assurance moderne se développe au XIXe siècle. Elle rassemble des assurés qui paient des primes et elle prend en charge contractuellement certains risques. Cependant elle fonctionne selon une logique différente : en mutualité le risque est réparti entre les sociétaires. En assurance, le risque est transféré à un assureur qui parie sur le risque à venir et gagne ou perd selon que celui-ci se réalise ou non.
La loi du 1er avril 1898 élargit le champ d’action des sociétés de secours mutuels qui couvrent les risques de maladie, maternité, décès, retraite et deviennent progressivement une véritable institution de prévoyance. Au tournant du XXème siècle la France compte des institutions de prévoyance et de secours mutuels, des caisses de retraite, des caisses de maladie, des assurances décès, etc. et la frontière entre ces différents organismes devient alors assez complexe.
Cependant la mutuelle ne protège que celui qui adhère et cotise volontairement. Or beaucoup s’en abstiennent. Un nombre important de non-cotisants restent ainsi sans garantie et la collectivité décide progressivement de les prendre en charge en instituant des adhésions et cotisations obligatoires : en 1898 les accidents du travail, en 1910 les retraites ouvrières et paysannes, en 1928-1930 les assurances sociales obligatoires (maladie, maternité, invalidité, vieillesse, décès) et en 1945 la Sécurité Sociale.
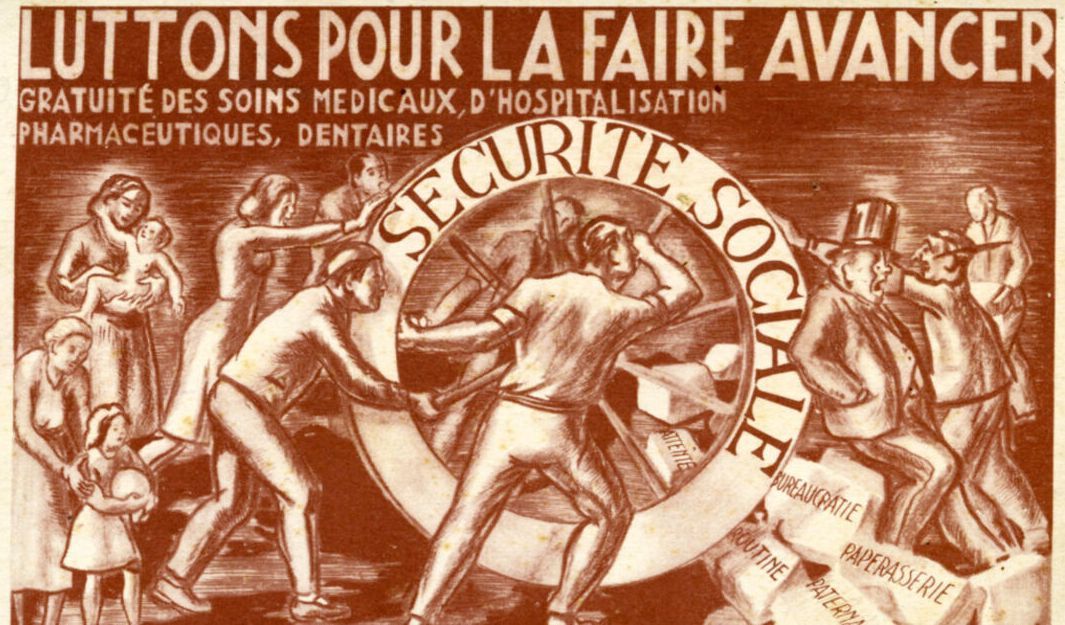 Avec l’extension du régime obligatoire, les mutuelles ne disparaissent pas, mais correspondent à des adhésions volontaires. Elles viennent en complément d’un régime dont chacun comprend que l’Etat providence ne peut plus maintenir les niveaux actuels, et les contrats volontaires se multiplient.
Or, le financement de notre système social actuel a été conçu à l’époque où notre natalité était forte, et fortes aussi les marges de nos entreprises qui bénéficiaient d’une avancée technologique, de matières premières et d’énergie à bas coût, et vendaient sans concurrence dans notre Empire. Il fallait mettre en place très rapidement un système social qui détourne les ouvriers de la tentation communiste, et son financement a donc été mis à la charge des entreprises, sans en mesurer les conséquences à long terme.
Aujourd’hui notre système montre ses limites, avec un coût salarial trop élevé, et un pouvoir d’achat trop faible.
Avec une dette de 3 600 milliards qui coûte chaque année à l’Etat près de 23% de ses recettes, il semble logique de penser que le prochain Président de la République ne pourra que réduire les dépenses sociales de la France, et demander aux Français de travailler autant que nos voisins.
Mais il lui faut auparavant être élu (e), et pour cela promettre aux électeurs qu’ils pourront conserver leurs avantages acquis, en désignant un bouc émissaire (les riches pour les uns, les migrants pour les autres) et en promettant des économies irréalisables.
Curieusement, si les retraités refusent de réduire leurs revenus ou de cotiser plus pour alléger le fardeau des générations qui les suivent, ils apportent de plus en plus souvent une aide volontaire, et importante à leurs enfants ou petits-enfants.
Mais est-ce vraiment curieux ?
Christian Rouet
octobre 2026